
La inteligencia artificial está empezando a transformar una de las funciones más características de la mediación: ayudar al cliente a elegir la protección que necesita. Las plataformas digitales ya pueden analizar información, comparar coberturas y formular recomendaciones personalizadas. Pero ¿en qué momento una sugerencia tecnológica se convierte en asesoramiento asegurador? Y, sobre todo, ¿quién responde por ella?
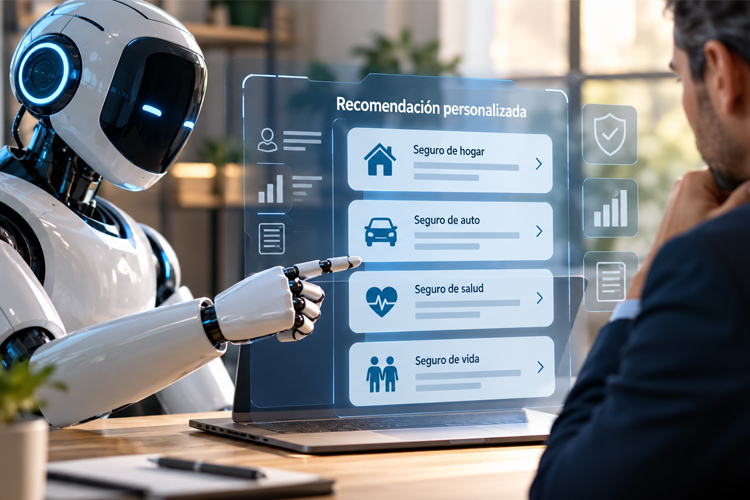
Durante años, la digitalización del seguro se ha centrado principalmente en facilitar la contratación, agilizar procesos y mejorar el acceso a la información. Comparadores, simuladores y plataformas de contratación han permitido a los consumidores conocer distintas alternativas y tomar decisiones con mayor autonomía.
Sin embargo, la llegada de la inteligencia artificial introduce un cambio de mayor profundidad. La tecnología ya no se limita a mostrar productos o calcular precios: también puede interpretar las necesidades de una persona, formular preguntas, analizar sus respuestas y proponer soluciones adaptadas a su situación.
Esta evolución plantea una cuestión que va mucho más allá de la innovación tecnológica: si una máquina es capaz de recomendar un seguro, ¿está realizando una función que hasta ahora asociábamos al asesoramiento profesional?
La frontera entre informar y asesorar
No es lo mismo ofrecer información sobre un producto que recomendar su contratación en función de las circunstancias particulares de un cliente.
Esta distinción, esencial en la distribución de seguros, adquiere una nueva dimensión cuando las recomendaciones proceden de sistemas automatizados.
Imaginemos una plataforma que pregunta a un usuario por su situación familiar, sus ingresos, sus obligaciones financieras y sus prioridades de protección. A partir de esas respuestas, un sistema de inteligencia artificial identifica posibles necesidades y propone determinadas coberturas.
Desde la perspectiva del consumidor, la experiencia puede resultar muy similar a una conversación con un asesor. La plataforma no se ha limitado a presentar un catálogo: ha interpretado información personal y ha orientado una decisión.
La cuestión relevante no es si esa recomendación la formula una persona o un algoritmo, sino qué función está desempeñando realmente y qué obligaciones se derivan de ella.
En el marco europeo de distribución de seguros, el asesoramiento se vincula a la formulación de recomendaciones personalizadas sobre contratos de seguro. Por tanto, la utilización de inteligencia artificial no elimina por sí misma las responsabilidades asociadas a esa actividad.
Un nuevo escenario para la distribución aseguradora
La autoridad europea de seguros y pensiones, EIOPA, ha situado la inteligencia artificial y las plataformas digitales entre los elementos que están transformando la distribución.
La evolución tecnológica introduce nuevos participantes en una relación que tradicionalmente se articulaba alrededor de aseguradoras, mediadores y clientes. Proveedores de software, plataformas digitales y desarrolladores de sistemas de inteligencia artificial pueden intervenir ahora en distintas fases del proceso de comercialización.
Esto plantea interrogantes importantes.
¿Quién determina qué productos recomienda el algoritmo? ¿Qué criterios utiliza para seleccionar una cobertura? ¿Cómo se comprueba que una recomendación responde a las necesidades reales del cliente? ¿Y qué sucede si el sistema propone una solución inadecuada?
Son preguntas especialmente relevantes porque la intervención de varios proveedores tecnológicos puede dificultar la identificación de responsabilidades.
Un algoritmo puede haber sido desarrollado por una empresa, integrado por otra y utilizado comercialmente por una tercera. Pero esa complejidad operativa no debería traducirse en una menor protección para el consumidor.
La tecnología puede transformar la manera de prestar un servicio, pero no hace desaparecer las obligaciones de quienes lo ofrecen.
El cliente ya no siempre busca un seguro: puede encontrárselo
Uno de los cambios más interesantes que identifica EIOPA es la evolución del propio recorrido de contratación.
Tradicionalmente, el consumidor reconocía una necesidad, buscaba información y acudía a una aseguradora o a un mediador. Las nuevas plataformas digitales permiten invertir parcialmente esa secuencia.
Una aplicación financiera, por ejemplo, puede identificar determinadas necesidades de protección mientras ayuda al usuario a gestionar sus ahorros o planificar su jubilación. La recomendación aseguradora aparece entonces integrada en un servicio más amplio, sin que el cliente haya iniciado expresamente la búsqueda de una póliza. También la aparición de sistemas de inteligencia artificial capaces de actuar con mayor autonomía en nombre del usuario, apoyando decisiones e incluso ejecutando determinadas acciones.
Este escenario introduce una transformación relevante: el seguro puede dejar de ser un producto que el cliente busca para convertirse en una solución que la tecnología le propone en el momento en que detecta una necesidad.
El potencial es considerable, pero también lo son las implicaciones para la transparencia, la protección del consumidor y la supervisión de la distribución.
¿Una recomendación personalizada es siempre una buena recomendación?
La capacidad de analizar grandes cantidades de información no garantiza, por sí sola, la calidad del asesoramiento.
Un sistema automatizado puede comparar cientos de productos en pocos segundos, pero su recomendación dependerá de los datos que reciba, de los criterios utilizados para evaluarlos y de los objetivos para los que haya sido diseñado.
Por ejemplo, un algoritmo podría priorizar una prima competitiva sin valorar suficientemente determinadas exclusiones, o recomendar productos pertenecientes a un conjunto limitado de aseguradoras sin que el cliente comprenda el alcance de esa selección.
También pueden aparecer conflictos de interés cuando la plataforma que recomienda obtiene una remuneración diferente según el producto contratado.
EIOPA advierte sobre el riesgo de que determinados diseños digitales orienten las decisiones del consumidor hacia soluciones que no respondan adecuadamente a sus intereses. Son prácticas que pueden resultar especialmente difíciles de identificar cuando se presentan mediante interfaces intuitivas y recomendaciones aparentemente objetivas.
Por eso, la cuestión no consiste únicamente en comprobar si el algoritmo funciona correctamente desde el punto de vista técnico. También es necesario evaluar la calidad de sus recomendaciones, la transparencia de sus criterios y la responsabilidad de quienes lo utilizan.
El futuro del corredor no depende de competir con la máquina
Para las corredurías, la aparición de estos sistemas puede interpretarse como una amenaza a determinadas funciones tradicionales de la mediación. Sin embargo, también invita a reflexionar sobre dónde reside realmente el valor del asesoramiento profesional.
Si la tecnología puede recopilar información, comparar alternativas y facilitar recomendaciones, la diferenciación del corredor difícilmente podrá descansar exclusivamente en esas tareas.
Su valor deberá manifestarse cada vez más en la capacidad de interpretar situaciones complejas, comprender el contexto del cliente, identificar necesidades que no siempre son evidentes y acompañarlo en decisiones cuyas consecuencias pueden prolongarse durante años.
No se trata de contraponer inteligencia artificial y asesoramiento humano. La tecnología puede ampliar las capacidades del profesional, mejorar el análisis de riesgos y liberar tiempo para actividades de mayor valor.
La oportunidad está en utilizar esas capacidades sin perder aquello que caracteriza a una relación de asesoramiento: el conocimiento del cliente, el criterio profesional y la responsabilidad sobre las recomendaciones realizadas.
Una pregunta que va más allá de la tecnología
La transformación de la distribución aseguradora probablemente no se decidirá únicamente por quién dispone de los algoritmos más avanzados, sino por quién consigue utilizarlos para ofrecer un asesoramiento más útil, transparente y fiable, los principios fundamentales del marco regulatorio europeo siguen siendo aplicables a los nuevos modelos digitales. El desafío consiste en garantizar que se cumplan de manera coherente, independientemente de que el cliente interactúe con una persona, una plataforma o un sistema de inteligencia artificial.
Para la mediación, este debate abre una oportunidad para revisar su propia propuesta de valor.
Porque quizá la pregunta más importante no sea si un algoritmo puede convertirse en asesor de seguros, sino qué debe aportar el asesoramiento profesional para seguir siendo imprescindible cuando los algoritmos también sepan recomendar.
Fuentes: EIOPA – AI, digital platforms and the future of insurance distribution.