
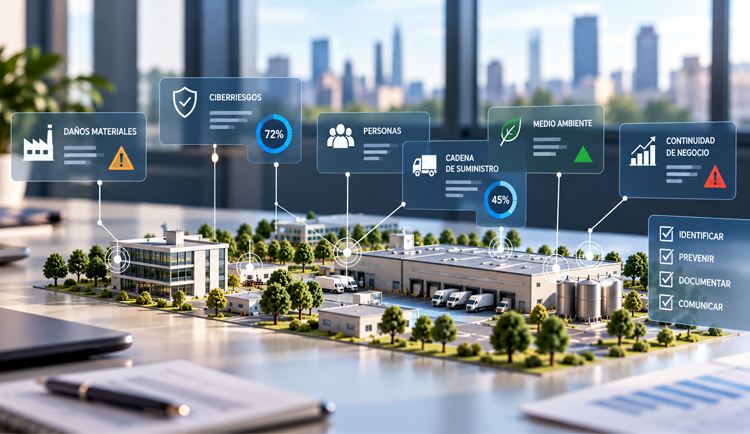
En un mercado asegurador cada vez más exigente con la calidad de la información, disponer de buenas coberturas puede empezar mucho antes de solicitar una cotización. La capacidad de una empresa para conocer, gestionar y comunicar sus riesgos adquiere un valor creciente. Para las corredurías, esta evolución abre una oportunidad: pasar de presentar riesgos al mercado a ayudar a sus clientes a construir un perfil de riesgo más sólido y atractivo para las aseguradoras.
¿Qué hace que una empresa sea un buen riesgo para una aseguradora? Tradicionalmente, la respuesta ha estado relacionada con factores como su actividad, su historial de siniestralidad, sus instalaciones o el volumen de capitales asegurados. Todos ellos siguen siendo determinantes, pero la forma de valorar el riesgo está evolucionando.
En un entorno empresarial marcado por nuevas amenazas, una mayor interdependencia operativa y una creciente disponibilidad de datos, las aseguradoras necesitan comprender no solo a qué riesgos está expuesta una compañía, sino también cómo los identifica, los previene y los gestiona.
Esta evolución está introduciendo un matiz importante en la relación entre empresas, aseguradoras y mediadores: dos compañías con exposiciones aparentemente similares pueden presentar perfiles aseguradores muy diferentes en función de su capacidad para gestionar y documentar sus riesgos.
Y esa diferencia puede adquirir una relevancia creciente en la negociación de las condiciones de aseguramiento.
De describir el riesgo a demostrar cómo se gestiona
Durante mucho tiempo, buena parte de la información utilizada para evaluar un riesgo empresarial se ha construido alrededor de elementos relativamente estáticos: actividad económica, ubicación, características de las instalaciones, capitales o antecedentes de siniestralidad.
Sin embargo, estos datos no siempre permiten comprender completamente la exposición real de una empresa.
Dos industrias del mismo sector, con instalaciones comparables y niveles de facturación similares, pueden tener políticas de mantenimiento, sistemas de protección, procedimientos de continuidad de negocio o niveles de dependencia tecnológica muy distintos.
Desde una perspectiva aseguradora, estas diferencias importan.
Una empresa que realiza inversiones en prevención, dispone de protocolos de actuación y puede acreditar la eficacia de sus medidas de control ofrece información adicional sobre su capacidad para reducir la probabilidad o limitar las consecuencias de determinados siniestros.
El desafío consiste en convertir esa gestión interna en información útil, verificable y comprensible para el mercado asegurador.
Porque gestionar bien un riesgo y ser capaz de demostrarlo no siempre son la misma cosa.
La información como elemento de negociación
El mercado asegurador comercial atraviesa distintas fases de capacidad y competencia según el ramo, el territorio y las características del riesgo. En aquellos segmentos donde existe mayor disponibilidad de capacidad, las empresas pueden encontrar oportunidades para negociar sus programas de seguros.
Pero una mayor competencia entre aseguradoras no significa necesariamente que todos los riesgos se beneficien por igual.
Las compañías aseguradoras continúan diferenciando entre exposiciones en función de su calidad técnica, su siniestralidad, su complejidad y la información disponible para evaluarlas.
En este contexto, una presentación detallada del riesgo puede ayudar a reducir incertidumbres durante la suscripción y facilitar una valoración más ajustada de la empresa.
No se trata simplemente de entregar más documentación. Se trata de proporcionar información relevante que permita entender qué puede ocurrir, cuáles serían sus consecuencias y qué medidas existen para prevenirlo o limitar su impacto.
La calidad de los datos, su actualización y la coherencia entre la información declarada y la realidad operativa adquieren así una importancia estratégica.
Un riesgo bien documentado no garantiza una prima inferior ni mejores condiciones, pero puede facilitar una evaluación más precisa y una negociación mejor fundamentada.
El corredor como intérprete del riesgo empresarial
Esta transformación abre un espacio especialmente interesante para la mediación.
La función del corredor ha incluido tradicionalmente recopilar información sobre el cliente, identificar sus necesidades y presentar sus riesgos a las aseguradoras. Sin embargo, la creciente complejidad del entorno empresarial invita a ampliar esa función.
El corredor puede desempeñar un papel más activo ayudando a la empresa a comprender cómo la percibe el mercado asegurador y qué aspectos de su gestión pueden influir en esa valoración.
Esto implica establecer un diálogo que no se limite a las coberturas o al precio de renovación.
¿Cómo se documentan las medidas de prevención? ¿Qué información existe sobre la continuidad de negocio? ¿Se han identificado las principales dependencias operativas? ¿Puede la empresa demostrar las mejoras realizadas desde la última evaluación del riesgo?
Estas preguntas permiten conectar dos perspectivas que no siempre coinciden: la forma en que una empresa entiende sus riesgos y los criterios con los que una aseguradora los analiza.
El corredor deja de ser únicamente quien traslada información entre ambas partes para convertirse también en quien ayuda a interpretar, estructurar y comunicar esa información.
No supone sustituir a los especialistas en ingeniería de riesgos ni asumir funciones propias de la suscripción. Significa integrar sus conocimientos y los recursos disponibles en una relación de asesoramiento más completa.
Un buen riesgo también se construye
Existe otra implicación importante: la calidad de un riesgo no es necesariamente una característica inmutable.
Aunque determinados factores, como la ubicación geográfica o la naturaleza de una actividad, pueden resultar difíciles de modificar, otros dependen directamente de las decisiones de gestión de la empresa.
Las inversiones en seguridad, los procedimientos de mantenimiento, la protección frente a incidentes cibernéticos o la planificación de la continuidad operativa pueden contribuir a mejorar su perfil de riesgo.
Desde esta perspectiva, la relación entre empresa y correduría adquiere una dimensión más continuada.
La renovación de un programa de seguros deja de ser el único momento relevante de la relación. Durante el año pueden identificarse oportunidades para mejorar la prevención, documentar avances y preparar con mayor antelación la siguiente negociación con el mercado.
Esta evolución también modifica la conversación con el cliente. En lugar de centrarse exclusivamente en cuánto cuesta transferir un riesgo, permite abordar qué decisiones pueden contribuir a reducirlo y cómo esas mejoras pueden ser reconocidas por las aseguradoras.
El seguro pasa así a formar parte de una conversación más amplia sobre la calidad de la gestión empresarial.
La tecnología ayuda, pero los datos necesitan contexto
La digitalización está multiplicando la cantidad de información disponible sobre los riesgos. Sensores, sistemas de monitorización, herramientas de análisis y modelos predictivos permiten observar determinadas exposiciones con un nivel de detalle que hace unos años resultaba difícil de alcanzar.
Sin embargo, disponer de más datos no equivale automáticamente a comprender mejor un riesgo.
La información necesita ser interpretada, contrastada y situada en el contexto de cada empresa. Un indicador aislado puede tener significados muy distintos según la actividad, las instalaciones o los procesos operativos.
Por eso, la tecnología puede reforzar el trabajo de las corredurías, pero no elimina la necesidad de criterio profesional.
La oportunidad no consiste únicamente en recopilar más información, sino en identificar cuál es verdaderamente relevante y cómo puede contribuir a mejorar las decisiones de aseguramiento.
De negociar pólizas a mejorar la asegurabilidad
Quizá el cambio más significativo sea la posibilidad de incorporar la asegurabilidad como un objetivo de trabajo compartido entre empresa y corredor.
No se trata solo de encontrar una aseguradora dispuesta a asumir un determinado riesgo, sino de contribuir a que ese riesgo resulte más comprensible, gestionable y atractivo para el mercado.
Esta perspectiva puede ser especialmente relevante en empresas con exposiciones complejas, actividades especializadas o necesidades de cobertura que requieren una negociación técnica más elaborada.
También introduce una dimensión temporal: mejorar la asegurabilidad puede exigir decisiones e inversiones cuyos resultados no sean inmediatos, pero que contribuyan a fortalecer la posición de la empresa a medio y largo plazo.
Para las corredurías, acompañar este proceso permite desarrollar una relación menos transaccional y más vinculada a las decisiones de gestión del cliente.
En definitiva, el valor del corredor no reside únicamente en conseguir que el mercado acepte un riesgo, sino también en ayudar a que ese riesgo pueda presentarse en mejores condiciones.
La evolución del mercado asegurador está haciendo que la información, la prevención y la capacidad de demostrar una buena gestión adquieran un peso creciente.
Y esto plantea una reflexión para el futuro de la mediación: quizá una de las mayores oportunidades de las corredurías no esté solo en negociar mejores seguros para sus clientes, sino en ayudarles a convertirse en mejores riesgos para las aseguradoras.